お気軽にお問い合わせください。
営業時間:
10:00~19:00
※その他のお時間もご相談ください
※その他のお時間もご相談ください
大阪市旭区で売却の相談ならお客様一人一人に寄り添った説明と、経験を活かした提案をお届けいたします。
1. 特別控除とは?
- 3,000万円特別控除とは、マイホームを売却する際の譲渡所得から3,000万円を控除できる制度です。
- 適用されるためには一定の条件があり、住居として使っていた期間や売却価格に関する要件があります。
- 住宅ローン控除との併用が可能で、賢く節税する手段として利用することができます。
- 売却後に次の住まいを探す際の資金計画にも役立ち、スムーズな移行をサポートします。
- 特別控除の適用を受けるために必要な手続きについて、事前に理解しておくことが重要です。
- 地域の不動産事情に精通したプロに相談することで、より具体的なアドバイスが得られます。
マイホームを売却する際に利用できる3,000万円の特別控除は、適用条件を理解することで大きな節税効果を得られます。この制度を巧みに活用すれば、資産の売却をより有利に進めることが可能です。ここでは、特別控除の基本的な概要とそのメリットについて解説します。
2. 3,000万円特別控除の条件
マイホームの売却時に知っておくべきこと
-
Point 01
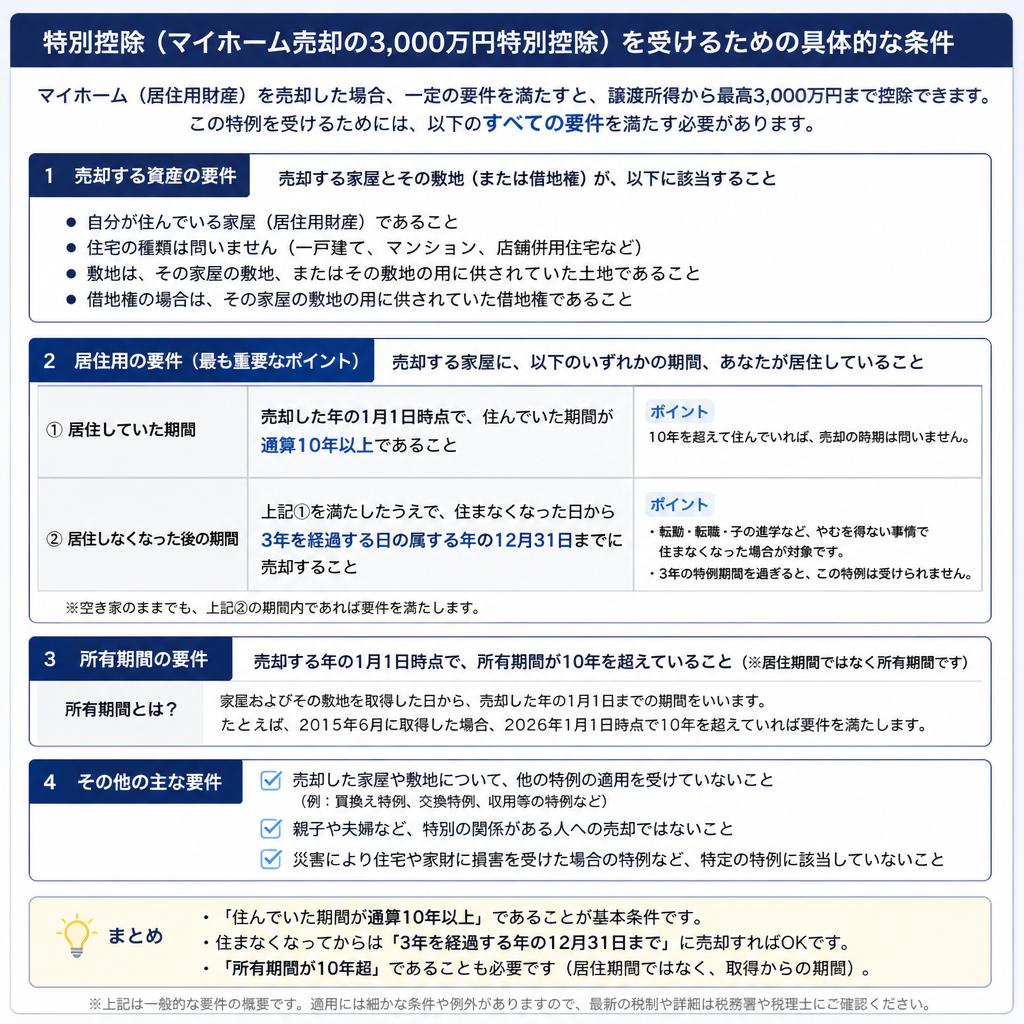
所有期間の要件特別控除を受けるためには、売却するマイホームを所有していた期間が重要です。原則として、運用できる所有期間は5年以上です。この期間を満たしていることが、特別控除の適用条件の一つとなります。 -
Point 02
居住用要件特別控除を受けるためには、売却する不動産が居住用であることが求められます。つまり、売却する際には売主が実際に住んでいた住宅であることが条件です。居住用でない物件は、特別控除の対象外になります。 -
Point 03
その他の注意点また、特別控除は一人につき一回限りの適用となりますので、過去に特別控除を受けた経験のある方は、その点にも注意が必要です。申告には書類の準備も求められるため、早めに準備を進めることが重要です。
3. 住宅ローン控除とは?
さて、マイホームを売却する際には、住宅ローン控除がどのような影響を与えるのでしょうか。まず重要なのは、住宅ローン控除は売却に伴う税金と相互に関連している点です。売却時には、3,000万円特別控除などの特別控除を受けることが可能ですが、これに住宅ローン控除がどのように絡むかは注意が必要です。売却によって得た利益が特別控除内に収まる場合、住宅ローン控除の影響は小さく抑えられますが、一方で売却価格が特別控除を超える場合、税金が発生してしまう可能性があります。
また、マイホームの購入時に利用した住宅ローンが残っている場合、その支払い状況にも注意が必要です。売却時に残債がある場合は、売却益から残債を差し引くことができますが、利益が出る場合は、その利益に対して特別控除を適用することが求められます。これにより、実際に得られる手元資金や売却後の税負担が変わってきます。このため、マイホーム売却時には事前にこれらの点を明確にしておくことが重要となります。
加えて、住宅ローン控除は売却時にも継続的に受けられるわけではなく、条件があるため重要な事前確認が必要です。特に、マイホームを売却した後に新たな住宅を取得する計画がある場合、ローン控除を活用した新しい物件購入にも影響してくるため、自分自身の状況を見直した上で計画的に進めることが重要です。これらを踏まえ、適切に税制を活用し、賢くマイホーム売却を進める知識を持つことが求められます。
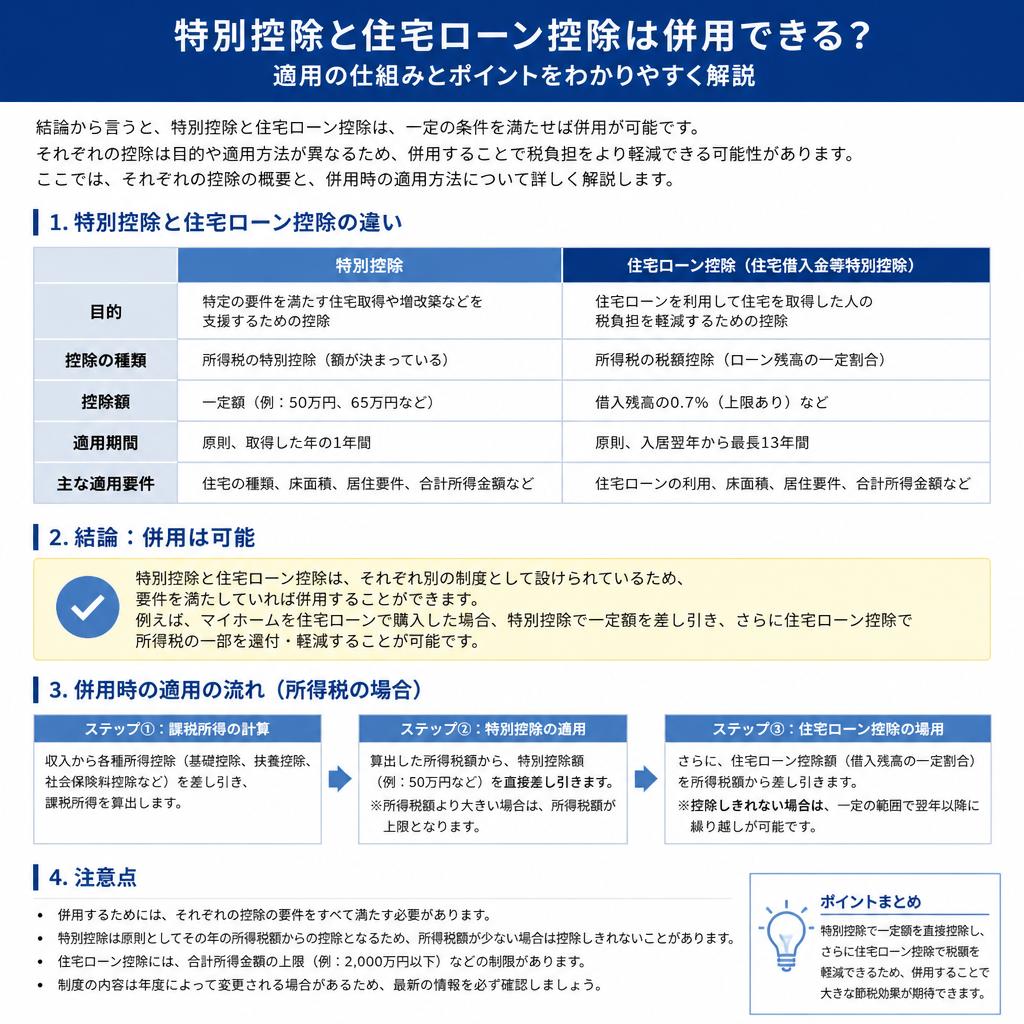
4. 特別控除と住宅ローン控除の併用可否
マイホーム売却時の特別控除と住宅ローン控除の併用について、知識を深めておきたいポイントを解説します。
まず、特別控除は、マイホームを売却した際に得られる利益に対する控除制度で、特に3,000万円の控除が注目されています。この控除は、売却益が3,000万円までであれば税金がかからないという、非常に大きなメリットがある制度です。売却費用や購入時の費用を差し引いた利益がこの限度内であれば、税金の負担を軽減できます。
では、この特別控除と住宅ローン控除は併用できるのかというと、結論から言えば併用することが可能です。具体的に説明すると、住宅ローン控除は、住宅を購入する際に借り入れたローンに対して適用される控除であり、毎年の支払利息に対して一定の額が税金から控除されます。この制度は、マイホームの購入時において非常に力強いサポートをしてくれます。
つまり、マイホームを売却した際に3,000万円特別控除を受けながら、同時に住宅ローン控除も受けることができるのです。売却と購入が関連している場合、それぞれの控除のメリットをうまく活用することが可能です。ただし、この併用にはいくつかの注意点があります。特に、売却した時点での住宅ローンの残高や、控除の適用条件により影響されることもあるため、正確な情報をもとに計画を立てたいものです。
このように、特別控除と住宅ローン控除はそれぞれ異なる目的で設けられている制度ですが、賢く活用することで、マイホーム売却時の税負担を大きく軽減することができます。具体的な事例や条件については専門家に相談し、最適なプランを立てることをお勧めします。
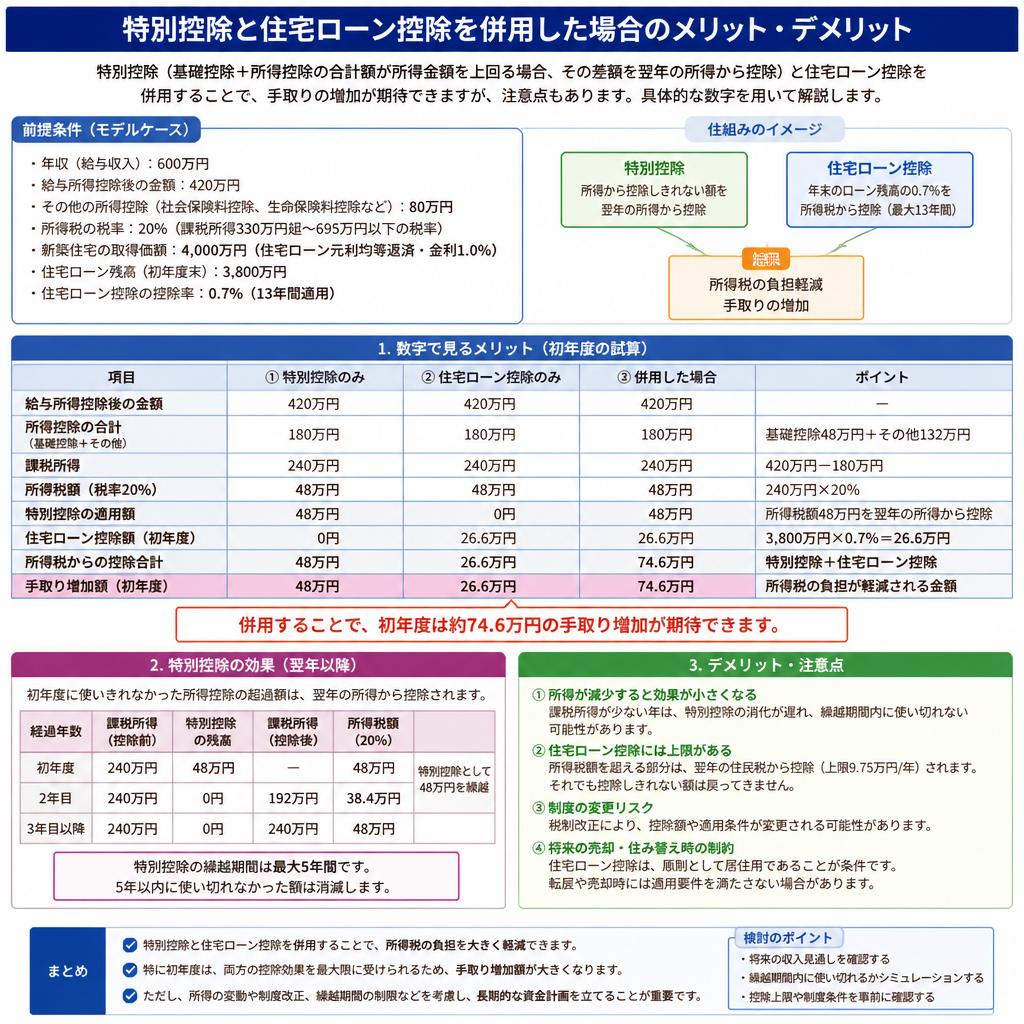
5. 併用する際のメリット・デメリット
マイホーム売却時に受けられる3,000万円特別控除と住宅ローン控除を併用することは、多くの売却者にとって魅力的な選択肢となる可能性があります。それぞれの控除がどのように働き、どのように活用できるかを理解することで、税負担を軽減する計画が立てやすくなります。
まず、特別控除について再確認しましょう。これはマイホームを売却する際に、売却益から最大3,000万円を控除できる制度で、特に居住用財産に該当する場合に適用されます。この控除は、売却価格が購入価格を上回った場合に発生することが一般的です。例えば、購入時に2,000万円で買った住宅を3,500万円で売却した場合、差額の1,500万円から特別控除を適用し、税負担を軽減することができます。
一方で、住宅ローン控除は、住宅を取得するために借りたローンに対して、税金を還付する制度です。売却時に残高がある場合、控除金額が影響を与えることがあります。例えば、売却時に住宅ローンの残高が1,000万円で、住宅ローン控除が年間で20万円だった場合、売却することでローンが完済されるため、未来の控除を失うことになりますが、同時に特別控除のおかげで利益にかかる税負担が減少します。
では、特別控除と住宅ローン控除を同時に利用する際のメリットとデメリットについて考えてみましょう。メリットとしては、特別控除で大きな売却益を非課税化できるため、予想以上の利益が出た場合も税金を大幅に減少させることができます。このようにして得た資金を新たな住宅購入に回すことも可能です。これにより、次の住まいをよりスムーズに取得しやすくなります。
一方、デメリットとしては、住宅ローン控除が適用されないリスクがあります。売却手続きが進む過程で、控除が受けられないという状況を招く可能性もあり、状況によっては治らないケースも多々あります。また、特別控除の影響で手元に残る利益が想定したよりも少なくなる場合も考えられます。このため、どの控除を優先するべきか慎重に判断することが求められます。
具体的なケーススタディとして、ある売却者が特別控除を受けたことにより税負担がどのように軽減されたかを展示することも有益です。例えば、両者を併用した場合のシミュレーションを行うことで、実際の数値をもとに売却後の実質的な手元資金を把握し、戦略を立てるための貴重なデータとして活用できます。最終的には、専門家の助言を受けつつ、適切な判断を下すことがカギとなるでしょう。
6. ケーススタディ:成功事例
特別控除と住宅ローン控除の併用によって、マイホーム売却時にどのようなメリットを得られるのか、実際の事例を通してご紹介します。
まずAさんのケースを見てみましょう。Aさんは、ある地域にある自宅を売却しました。購入時に負った住宅ローンは800万円残っており、その後不動産の価値が上昇し、最終的には1,800万円で売却が成立しました。Aさんは、3,000万円の特別控除を受ける条件を満たしていたため、売却益に対する課税を免れることができました。
加えて、Aさんは住宅ローン控除も受けていたため、売却時にその残債の部分に対しても考慮が必要でした。具体的には、住宅ローン控除の適用を受けていた期間やローン残高によって、さらに税金面でのメリットを獲得することができたのです。これによって、Aさんは売却の際にかなりの金額を手元に残すことができました。
次にBさんの事例です。Bさんは、子どもが独立したことを機に、長年住んでいた一戸建てを売却しました。購入時は1,000万円で、今では2,500万円の価値がついていました。この売却で得た1,500万円の利益に対して、特別控除を申請し、売却益にかかる税金が免除されました。
さらに、Bさんも住宅ローン控除を受けていたため、売却後の新しい住まいへの資金調達に関して、トータルでの税負担が大幅に軽減されたことが大きなポイントです。新しい住まいの選択肢が広がっただけでなく、金銭的な余裕も持てるようになりました。
これらの事例からわかるように、特別控除と住宅ローン控除を併用することには多くのメリットがありますが、それを実現するためには条件をしっかりと確認し、専門家のサポートを受けることが大切です。特別控除を全うすることができれば、税金が軽減されるだけでなく、次の住まいへの購入活動にもプラスの影響を与えるでしょう。
今後の住まいの選択肢を考えたり、税金面でのメリットを最大限に活用したい方は、具体的な事例を参考にしながら、しっかりとした計画を立てることをお勧めします。
7. 無料相談窓口のご案内
マイホーム売却に際しての特別控除についてお困りの方々に、安心して相談できる窓口を提供いたします。特に、売却時の3,000万円特別控除の制度や必要な条件などは、耳慣れない用語が多く、初めての方には不安が多いところです。私たちは、そのような疑問や不明点を解消するための無料相談を行っています。
ご相談を希望される方は、当社のウェブサイトから簡単にご予約いただけます。お電話での相談も受け付けており、フレンドリーで専門的なスタッフがさまざまなお悩みに対応いたします。自分が受けられる特別控除の条件や、売却後のローン状況についての相談、または具体的な手続きについてのご質問も大歓迎です。
私たちは、お客様一人一人の状況に寄り添い、心に寄り添ったサービスを提供しています。特別控除の制度を通じて、マイホームの売却をスムーズに進めるお手伝いをさせていただきますので、お気軽にお声掛けください。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.03.06相続した物件 | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
 2026.03.06離婚の問題 | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
 2026.03.06住み替えを支援 | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
 2026.03.29令和8年度住宅ローン減税で家計を賢くサポート!
-
 2026.03.06戸建ての需要 | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
 2026.05.22離婚時の不動産売却、迷う必要なし!
-
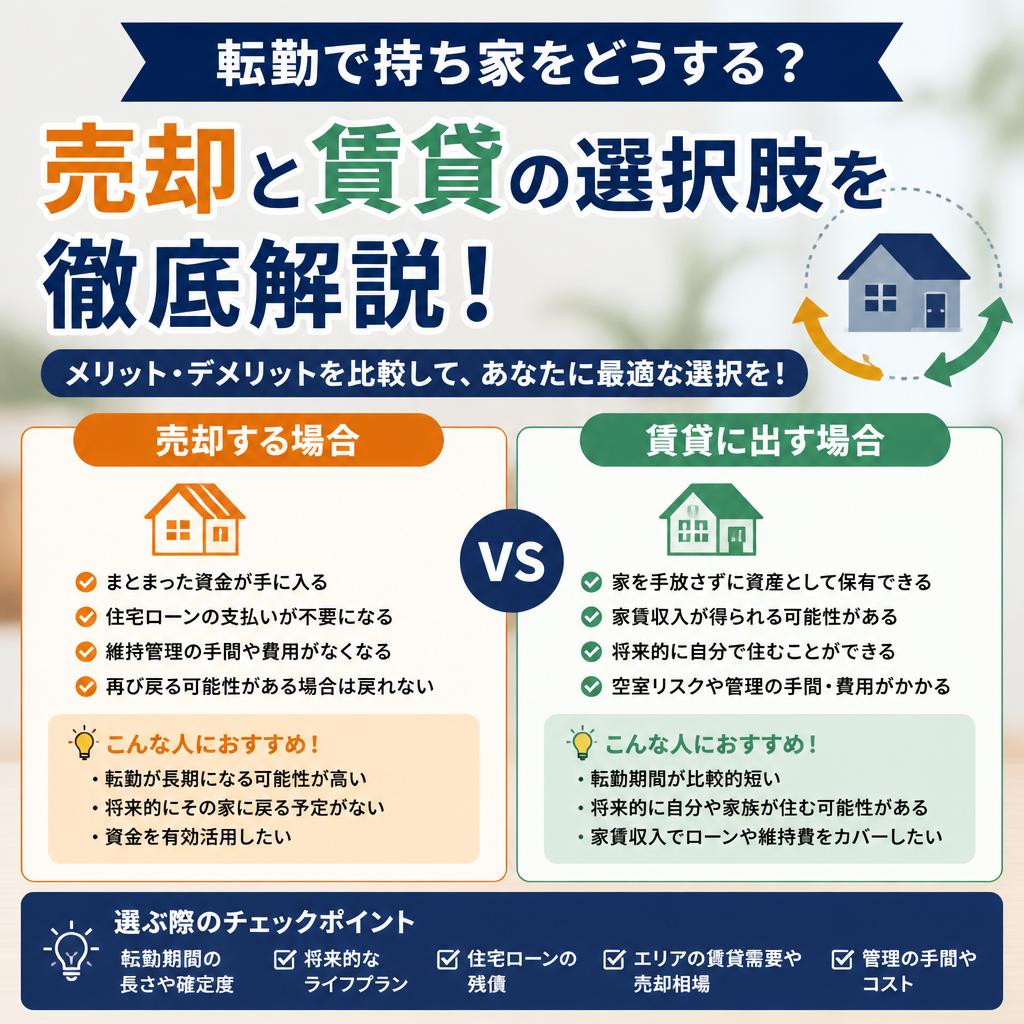 2026.05.30転勤で持ち家をどうする?売却と賃貸の選択肢を徹底解説!
-
 2026.05.30不動産売却での税金の不安を解消しよう!
-
 2026.06.02あなたの土地に未来を。接道条件をクリアし、理想の家づくりをサポートします。
-
 2026.06.06あなたの不動産売却、確定申告の疑問を解消します!
-
 2026.07.30空き家の売却、あなたの物件に合った最適な選択をサポートします!
-
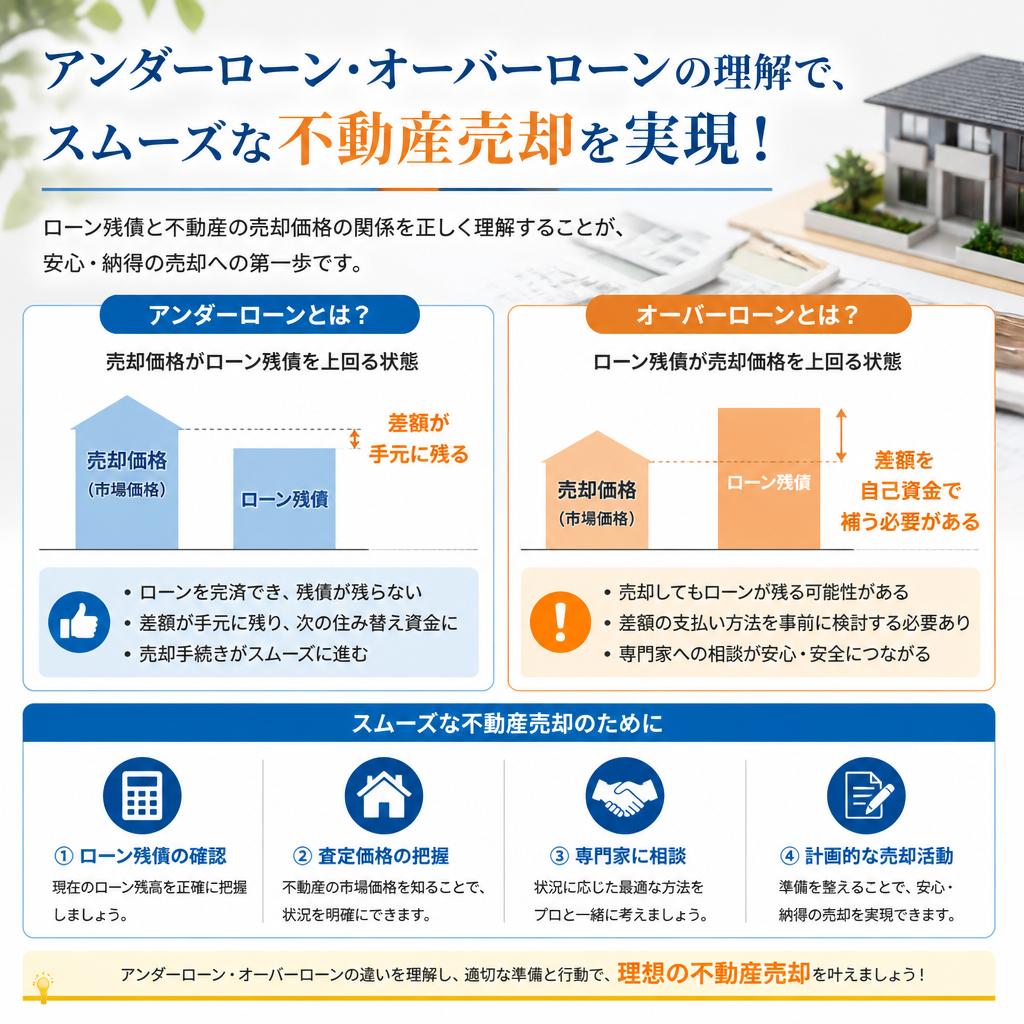 2026.05.23アンダーローン・オーバーローンの理解で、スムーズな不動産売却を実現!
-
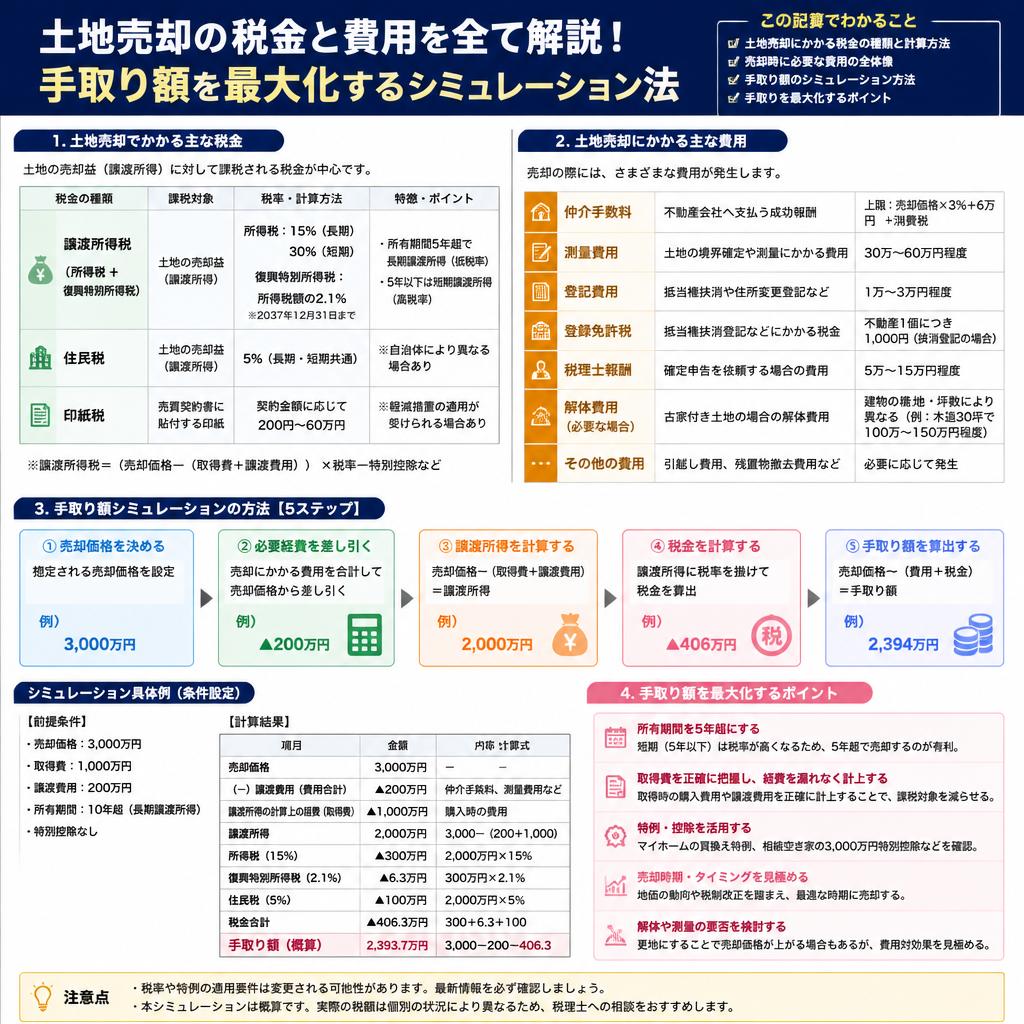 2026.06.17土地売却の税金と費用を全て解説!手取り額を最大化するシミュレーション法
-
 2026.06.14アパート・収益物件売却のタイミングを見極める!
-
 2026.03.28賢い不動産売却を実現するための税金知識
-
 2026.05.18空き家を活用して得られる3,000万円特別控除をフル活用しよう!
-
 2026.06.05不動産売却時の仲介手数料を賢く抑えよう!
-
 2026.06.09不動産売却後の健康保険料や住民税の変化を知っていますか?