※その他のお時間もご相談ください
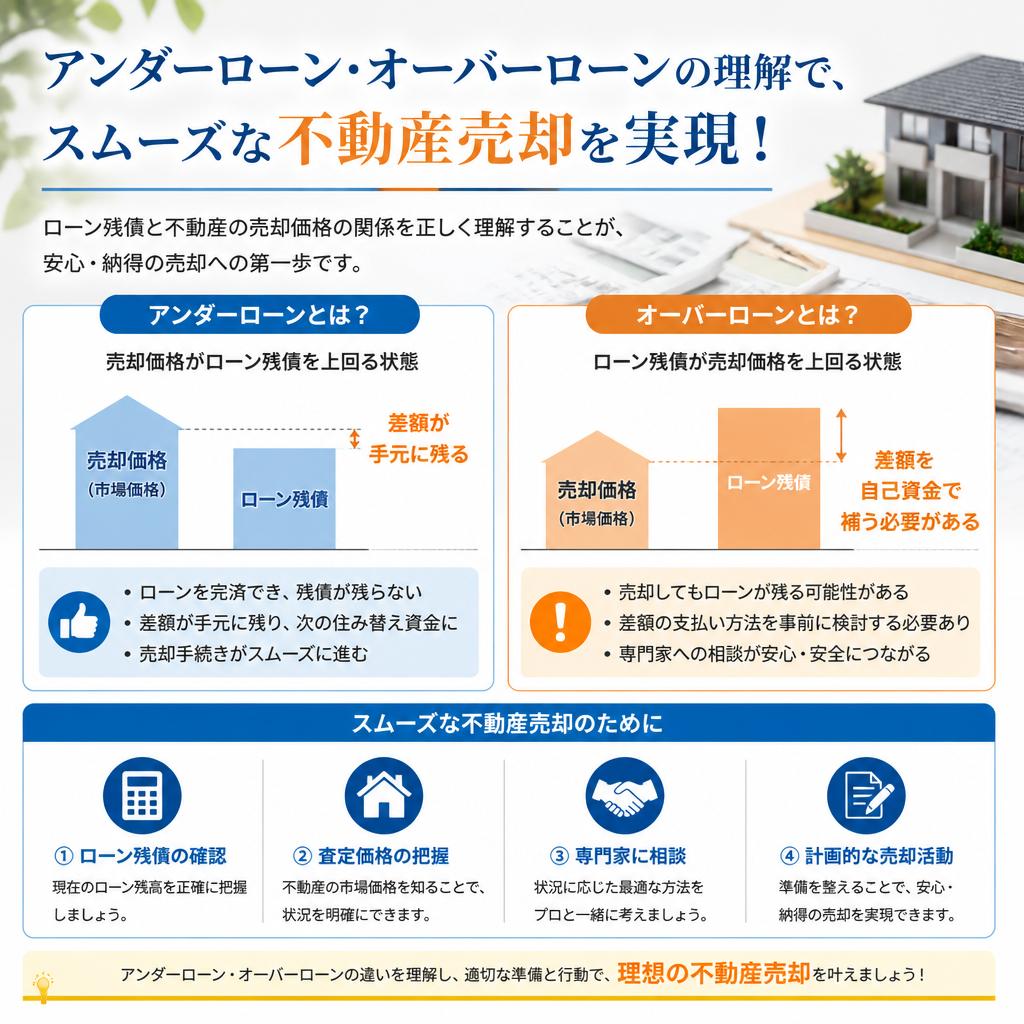
- アンダーローンとは、住宅ローンの残高が物件の現在の市場価値よりも少ない状態を指します。
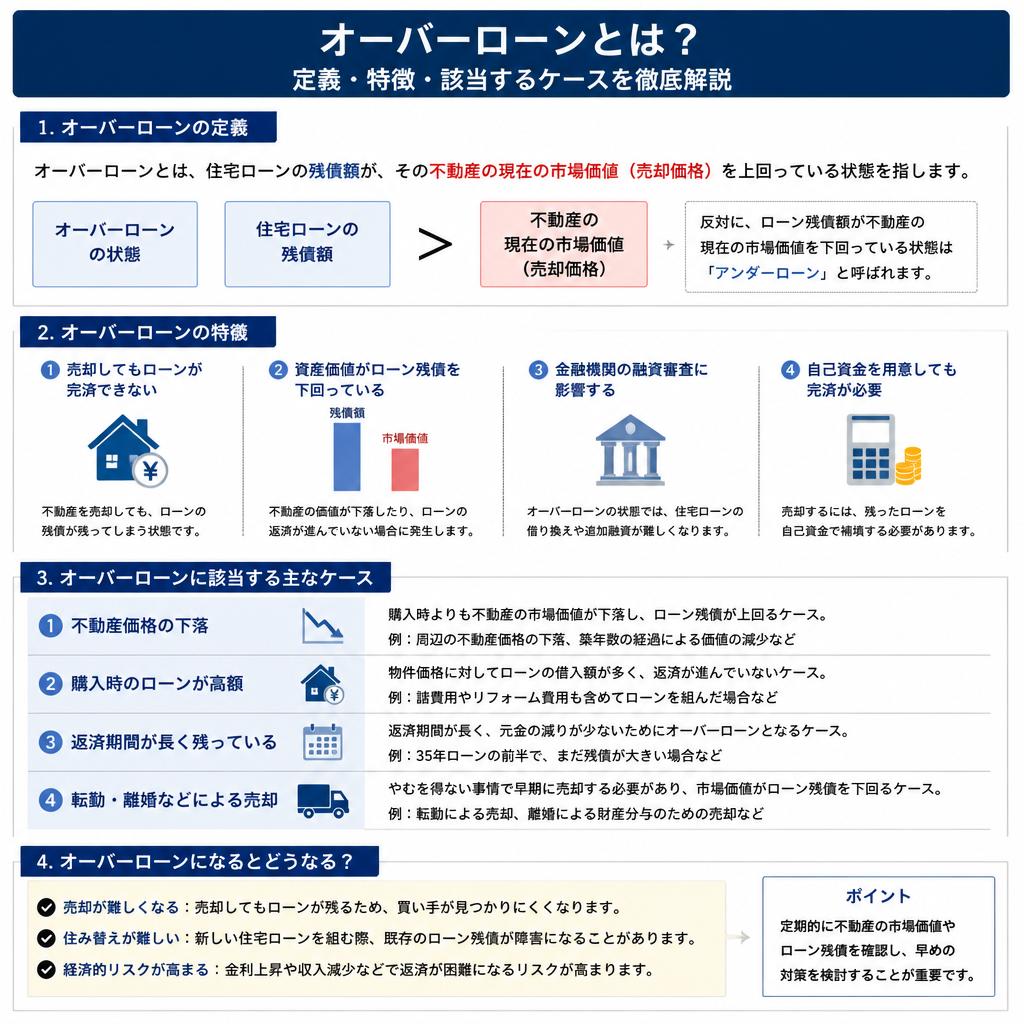
- オーバーローンは、住宅ローンの残高が物件の市場価値を上回っている状態を示します。
- アンダーローンの場合、売却価格でローンを完済できるため、スムーズな売却が可能です。
- オーバーローンでは、売却による収益が不足するため、追加の費用負担が生じることがあります。
- アンダーローンであれば、利益を得られる可能性があり、早期の売却が推奨されます。
- オーバーローンに該当する場合、市場価値に合った売却方法や資金計画を考慮する必要があります。
- 状態に応じた適切なアプローチを取ることで、売却プロセスをスムーズに進めることができます。
オーバーローンとは?
ローン残高が物件の価値を上回る場合の特徴と対策
-
Point 01
オーバーローンの定義オーバーローンとは、住宅の売却時に、ローン残高が不動産の市場価値を上回る状態を指します。この場合、売却によって得られる金額が、残りの借入金を返済するのに足りなくなるため、特に売却戦略が重要になります。 -
Point 02
オーバーローンが発生する状況不動産市場の低迷や、物件の取得時よりも価値が下がった場合にオーバーローンが発生しやすいです。また、土地の価格が下落した時や、経済的なトラブルによってローンが膨らんだケースでも見られます。 -
Point 03
オーバーローンの対処法オーバーローンの場合、売却価格を設定する際の工夫が必要です。不動産会社と協力し、適切な査定を行い、返済プランを検討することで、スムーズな売却が可能になります。問題を抱えている方は、ぜひ専門家に相談してみましょう。
一方で、オーバーローンは、住宅ローンの残高が物件の市場価値を上回っている状況を意味します。つまり、売却を行うと、残債を支払っても自己資金を得られないどころか、追加で支払いが発生してしまう可能性があるのです。オーバーローンの状態では、売却をためらったり、慎重に行動したりすることが多くなります。例えば、買った時の価格で売却しようとするが、現在の市場価値がそれを大きく下回っているような場合、オーバーローンに該当します。
両者の違いを理解することは、売却方法にも影響を及ぼします。アンダーローンの場合、価格設定に自由度があり、比較的スムーズに売却が進むことが期待されます。しかし、オーバーローンの場合は、売却を行う際に繊細な計画が必要です。リースバックや金融機関との交渉を考慮する場合もありますし、場合によっては自己資金を持ち込む覚悟も必要です。
具体的な例を挙げると、アンダーローンの場合、例えば購入時に3000万円のローンを組み、現在の住宅価値が3500万円であれば、余剰資金を持った形で売却が可能です。そのため、希望する新しい住まいや投資先へのシフトも楽になります。一方、オーバーローンの場合、同じ3000万円のローンを持っていても、現在の住宅価値が2500万円であれば、売却後の債務が発生し、次のステップに進む際のハードルが高くなります。
各状態の理解が深まることで、適切なアドバイスや支援を受けることができ、より良い不動産売却を成功させるための一助となります。生活の変化や資産の整理を一層スムーズに行うためには、これらの概念をしっかりとつかんでおくことが大切です。
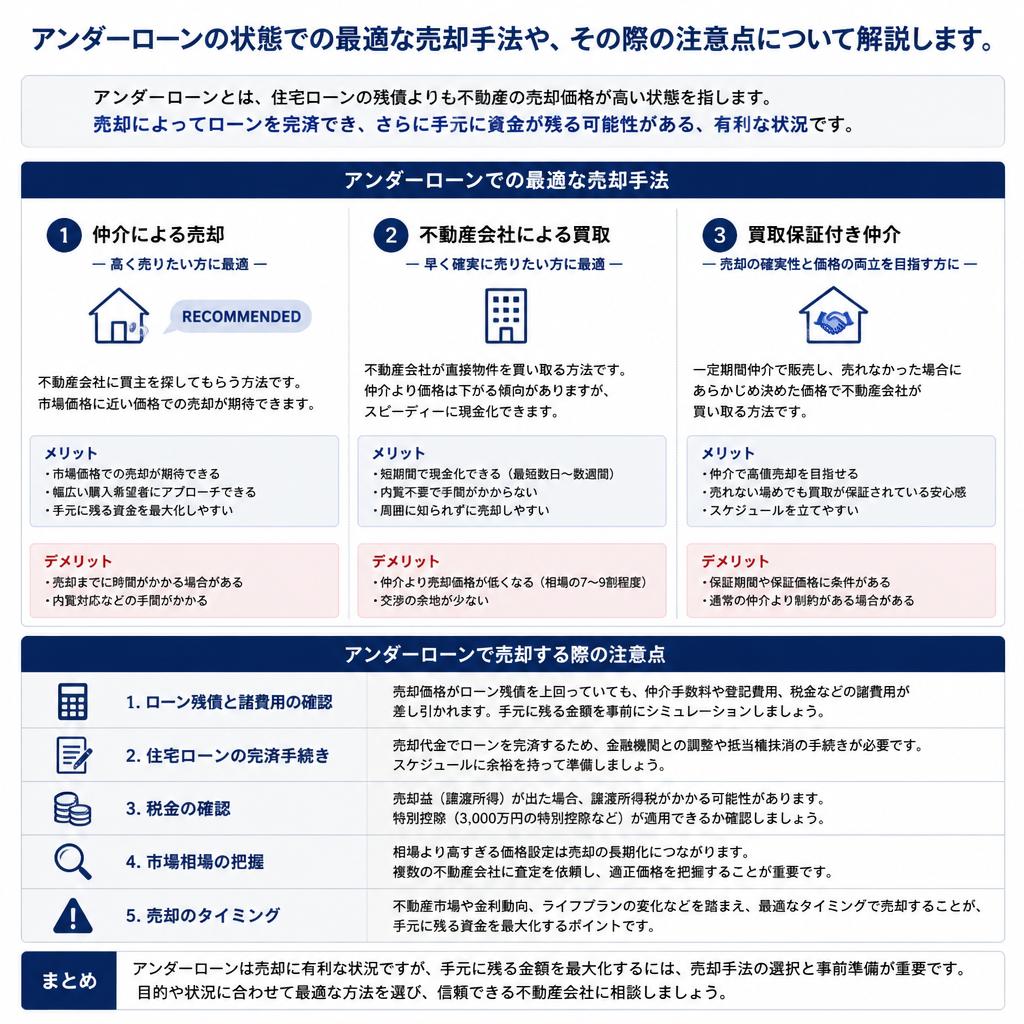
まず、アンダーローンの場合は、不動産市場の動向をしっかり把握することが重要です。売却時期や地域の需要、相場価格などを考慮し、適切な販売戦略を立てる必要があります。市場価格をきちんとリサーチし、自分の物件が過剰に高く評価されていないか、逆に安く売りすぎていないかを確認するのがポイントです。また、物件の状態や魅力的なポイントを引き出すことで、より高い価格での売却を目指すことができます。
次に、アンダーローンであれば、適切な不動産会社の選定も大切です。売却実績が豊富で信頼できる不動産業者を選ぶことで、スムーズな販売が期待できます。特に、担当者の対応が迅速で丁寧であることや、売却から契約までの流れをしっかり説明してくれる業者を選びましょう。これにより、売却時の不安を軽減し、スムーズに進めることが可能です。
さらに、アンダーローンであっても、買主にアピールできるように物件の魅力を引き立てることは重要です。清掃や小さなリフォーム、内覧時の演出など、少しの手間で印象を良くし、価格交渉を有利に進めることができます。また、必要に応じて専門家に相談し、買主のニーズに合った提案を行うことも有効です。
ただし、アンダーローンの売却においては、注意すべき点もいくつか存在します。まず、売却価格が希望額に達しなかった場合、ローンの返済に影響が出ることがあります。そのため、慎重に価格設定を行い、当初の見積もりを超える売却を目指すことが大切です。また、契約書の内容や手続きに不安がある場合は、必ず専門家に相談し、誤解やトラブルを避けるよう心掛けましょう。最後に、アンダーローンの売却を計画する際には、早めに動き出し、時期を逃さないようにすることが大事です。市場の変動や売却のタイムリミットに気をつけながら、 目標を達成するためのアプローチを準備しておきましょう。
オーバーローン時の売却方法
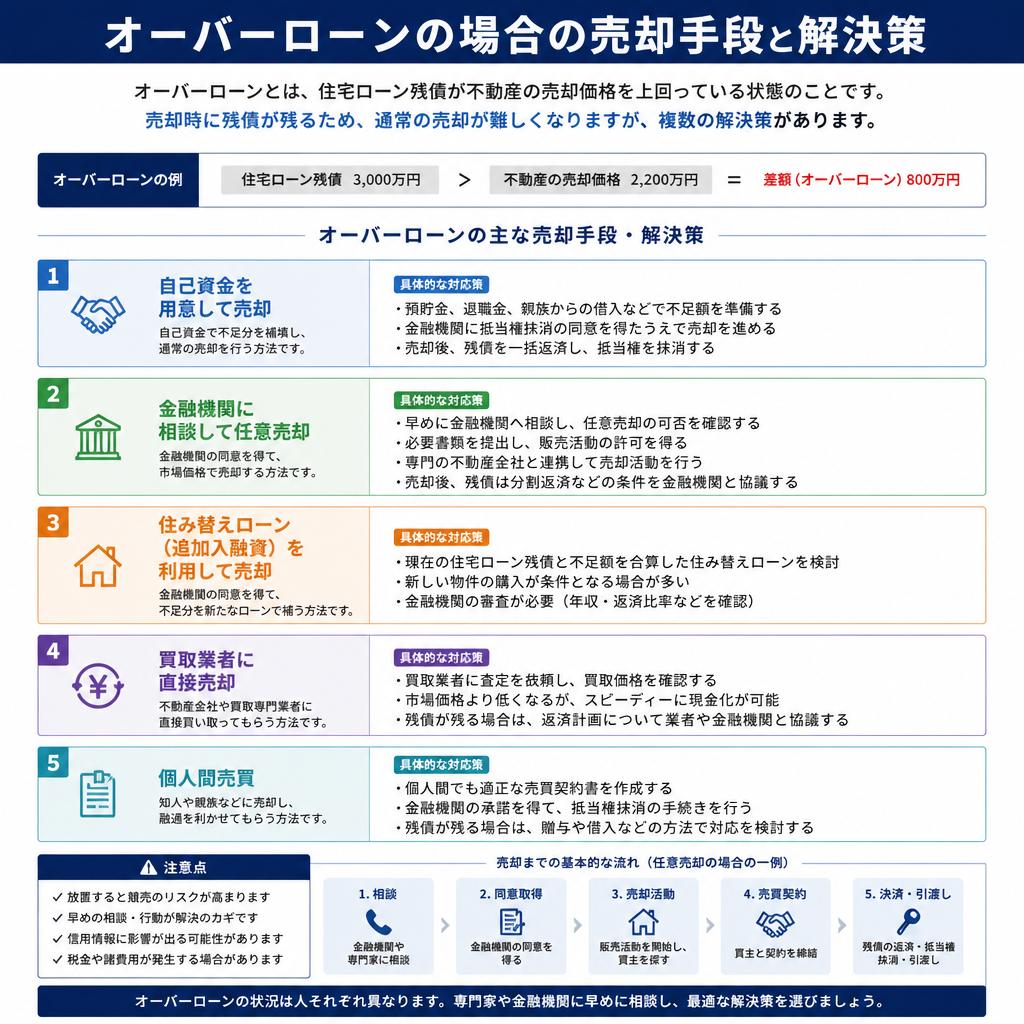
オーバーローンの場合、一番の課題は、売却によって債務が残ってしまう可能性がある点です。つまり、売却価格がローン残高に満たない場合、売却後もその差額を支払わなければならないことになります。こうした状況を受けて、まずは正確な不動産価値の査定を行うことが重要になってきます。市場での適正価格を把握することで、売却価格の見積もりが可能となり、今後の進め方を明確にすることができます。
次に、オーバーローンの状態でも選択肢はあります。例えば、金融機関との交渉で、残債の一部免除を依頼することも一つの手です。この場合、売却による利益が得られないとしても、債務を軽減させる道を探ることができる可能性があります。また、短期的なローン解消という観点から、一時的な資金調達を行い、自身の経済状況に見合った価格で売却することも視野に入れておくと良いでしょう。
さらに、オーバーローンの状況を踏まえた特別な売却プランも活用できます。具体的には、オーバーローン物件専門の不動産業者に相談し、プロのアドバイスを受けることで、最適な売却方法を見出すことができます。これは、一般的な売却手法とは異なるアプローチが求められるため、経験豊富な仲介業者の協力が必要となるでしょう。
こうした対策を講じることで、オーバーローンの状態にあっても、よりスムーズに売却活動を進めることが可能になります。重要なのは、早期に行動を起こし、信頼できる専門家の力を借りることです。しっかりと情報を整理し、負担を軽減するための戦略を立てることで、最終的にはより良い結果を得ることができるでしょう。
アンダーローンの状態にあると、売却時に得られる資金を手元に残すことができ、次の不動産購入の資金として利用したり、他の投資に回したりすることが可能です。この状態での売却は比較的スムーズに進むものですが、それでも市場の動向や物件の状況によっては適切なマーケティングやタイミング選びが重要です。
一方、オーバーローンの状況では、売却益がローン残高を下回るため、売却時には損失を被る可能性があります。このような場合、売却後に残る負担をどうにかするための対策を考える必要があります。例えば、銀行に対してローンの条件変更をお願いしたり、相手に売却後に残る差額を負担してもらうよう交渉する方法も考えられます。
アンダーローンとオーバーローンの分岐点は、つまり物件の市場価値がローン残高に対してどのように位置付けられているかに依存します。そのため、定期的に不動産の価値を見直すことが必要です。市場動向や地域の特性によって、物件の評価は変動するため、売却を考える前に専門家に相談し、査定を受けることが勧められます。
このような理解を深めることで、アンダーローンまたはオーバーローンのどちらであっても、それぞれに適した売却方法を見出し、スムーズな不動産売却を実現するために必要なステップを踏むことが可能になります。
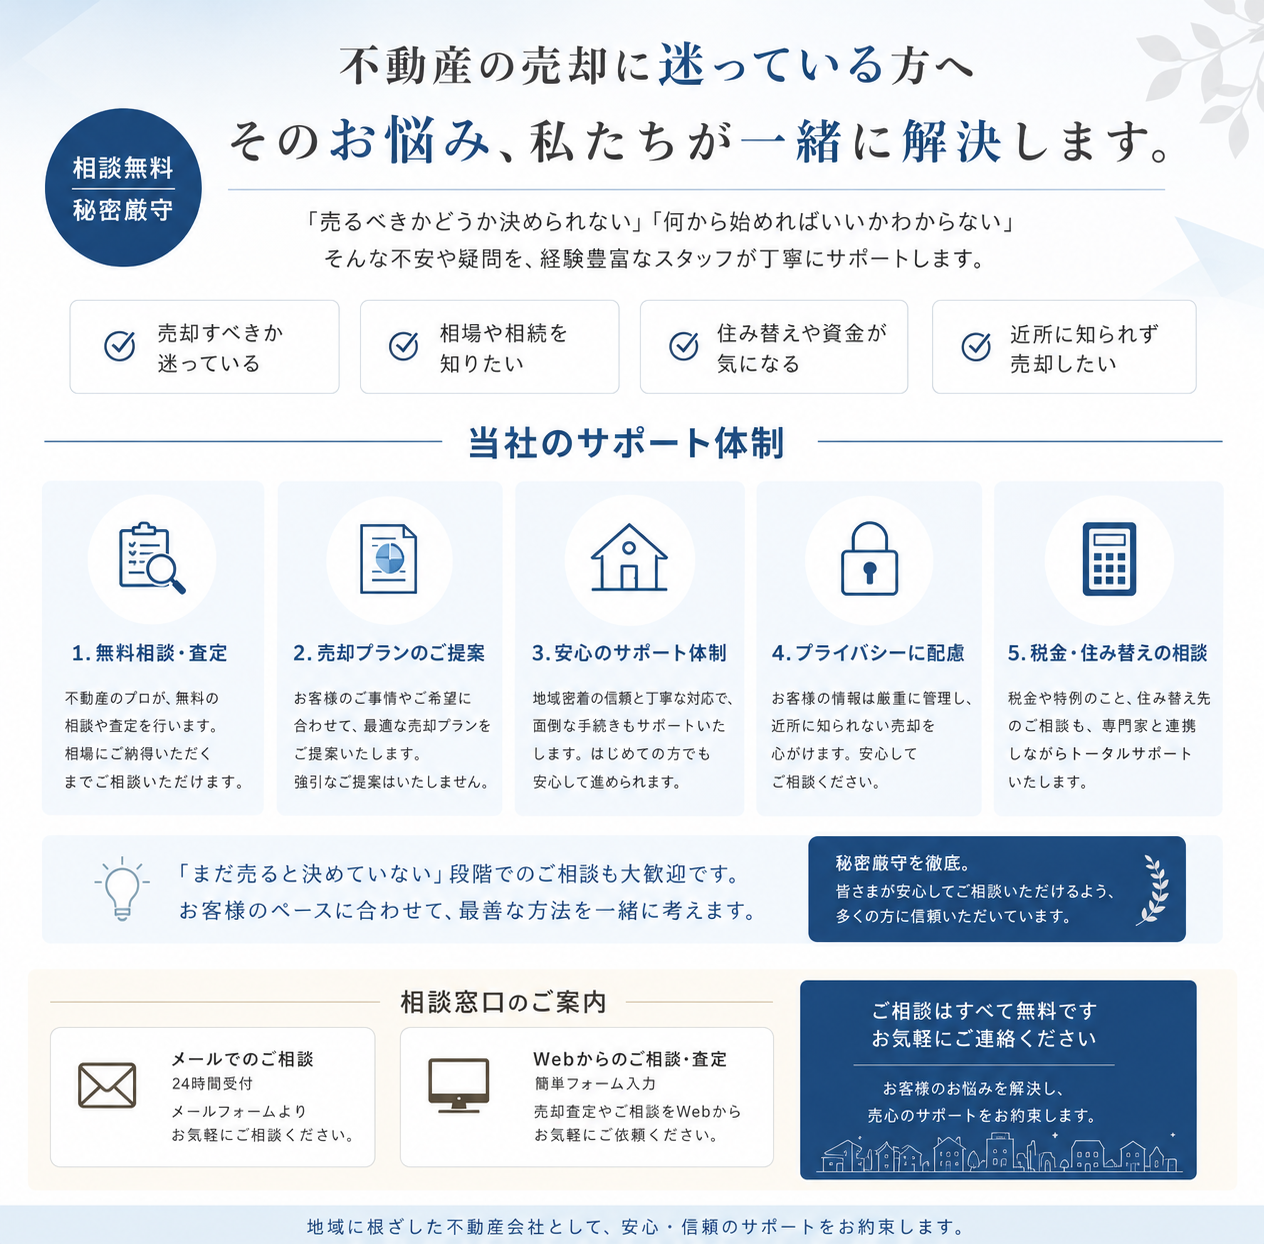
不動産を売却する際、アンダーローンやオーバーローンといった言葉を耳にすることが多くなりました。しかし、それぞれの状態においてどのように売却すればよいのか分からないという方も少なくありません。ここでは、企業のサポート体制と相談窓口について詳しくご紹介します。
当社では、不動産売却の過程においてお客様一人一人に寄り添ったサポートを提供しています。特に、アンダーローンやオーバーローンの場合、売却がスムーズに進むかどうかは専門知識と経験が鍵となります。例えば、アンダーローンの場合には、物件の価値がローン残高を上回っているため、売却価格に余裕を持つことができ、スムーズな取引が期待できます。当社では、物件の査定を行い、最適な売却方法を提案することで、お客様が安心して手続きを進められるよう支援いたします。
一方で、オーバーローンの場合には、売却価格がローン残高を下回るため、より複雑な手続きが必要となることがあります。お客様が不安になることのないよう、当社では柔軟な対応を心がけており、先ずは丁寧にお話を伺います。お客様の状況や心配ごとに耳を傾け、的確なアドバイスを行うことで、複雑な手続きも安心して進めていただける環境を提供しているのです。
このように、当社の地域密着型の相談窓口では、皆様の不動産売却に関するあらゆるお悩みや疑問をお聞きし、信頼できるサポートを行っています。
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
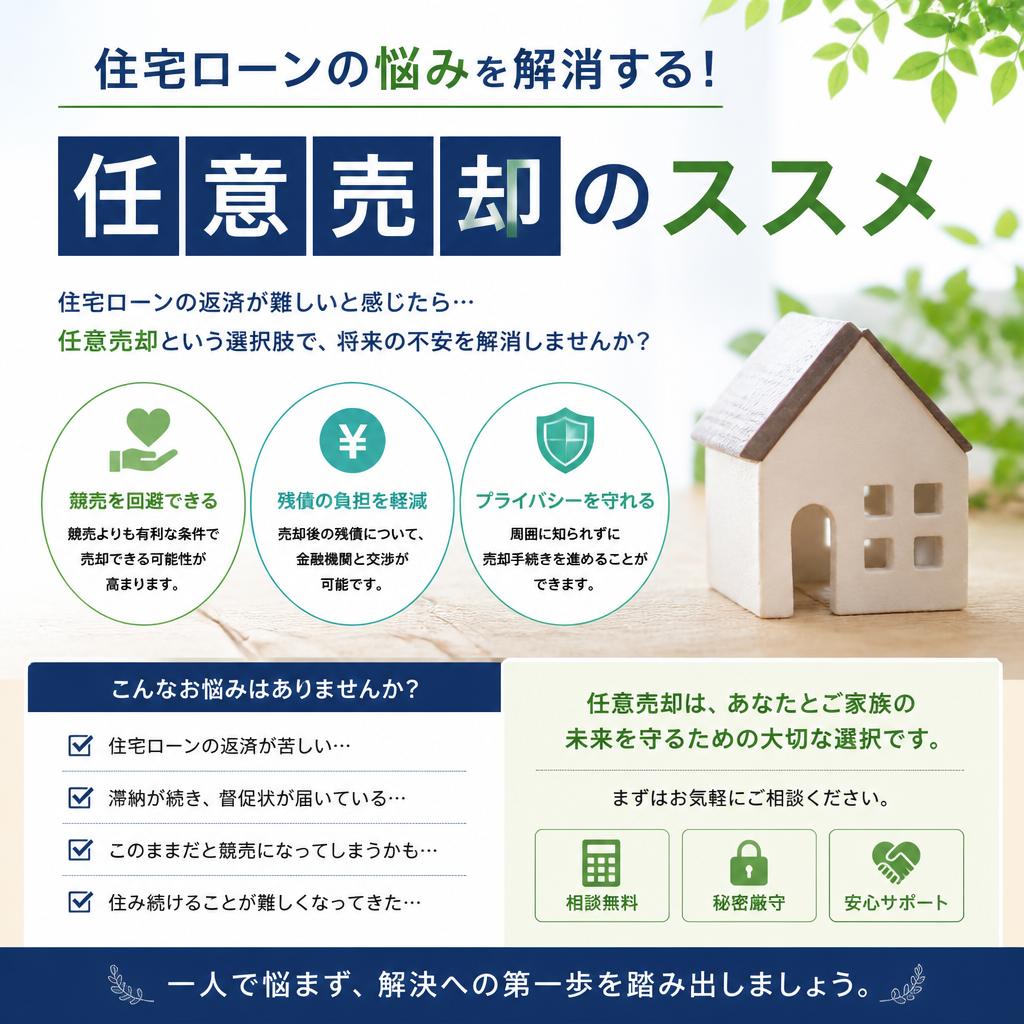 2026.05.26住宅ローンの悩みを解消する!任意売却のススメ
-
 2026.03.29令和8年度住宅ローン減税で家計を賢くサポート!
-
 2026.08.19住宅ローンが残っていても、安心して家を売却できます!
-
 2026.08.17住宅ローンが残っていても家を売れる!
-
 2026.03.06相続した物件 | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
 2026.09.11古い長屋の売却は意外と簡単?大阪市でのポイントを徹底解説!
-
 2026.09.06大阪市の長屋、売却のマストポイントを徹底解説!
-
 2026.09.04あなたの不動産売却、最初の一歩を踏み出しましょう!
-
 2026.09.03大阪市での住み替えをスムーズに!
-
 2026.04.28大阪におけるマンション売却の全貌を徹底解説!
-
 2026.03.25離婚で持ち家の処分を急ぎたい方へ
-
 2026.03.27大阪市旭区の土地価格相場を徹底解析!未来の資産作りに向けた第一歩を踏み出そう
-
 2026.03.28不動産投資の未来はここに!
-
 2026.03.30賢く資産形成をサポートする不動産取得税の軽減措置、活用法を徹底解説!
-
 2026.05.28マンション住み替えは「売り」から始めるべき?それとも「買い」から?
-
 2026.07.09査定額が高すぎる不動産会社には要注意!
-
 2026.06.04マイホーム売却の特別控除を賢く活用しよう!
-
 2026.07.23大阪市の古い長屋もスムーズに売却!
-
 2026.06.18投資用マンションの売却で資産を最大限に活用する方法を伝授!