※その他のお時間もご相談ください
- 共同名義の不動産は売却することで負担を分担できる。
- 売却した資金を財産分与に充てることが可能。
- 住宅ローンが残っている場合、売却方法を検討する必要がある。
- 不動産売却の流れを理解して事前準備を進める。
- 専門家に相談することでスムーズな売却が実現可能。
- 個別の事情に応じた最適なプランを検討する。
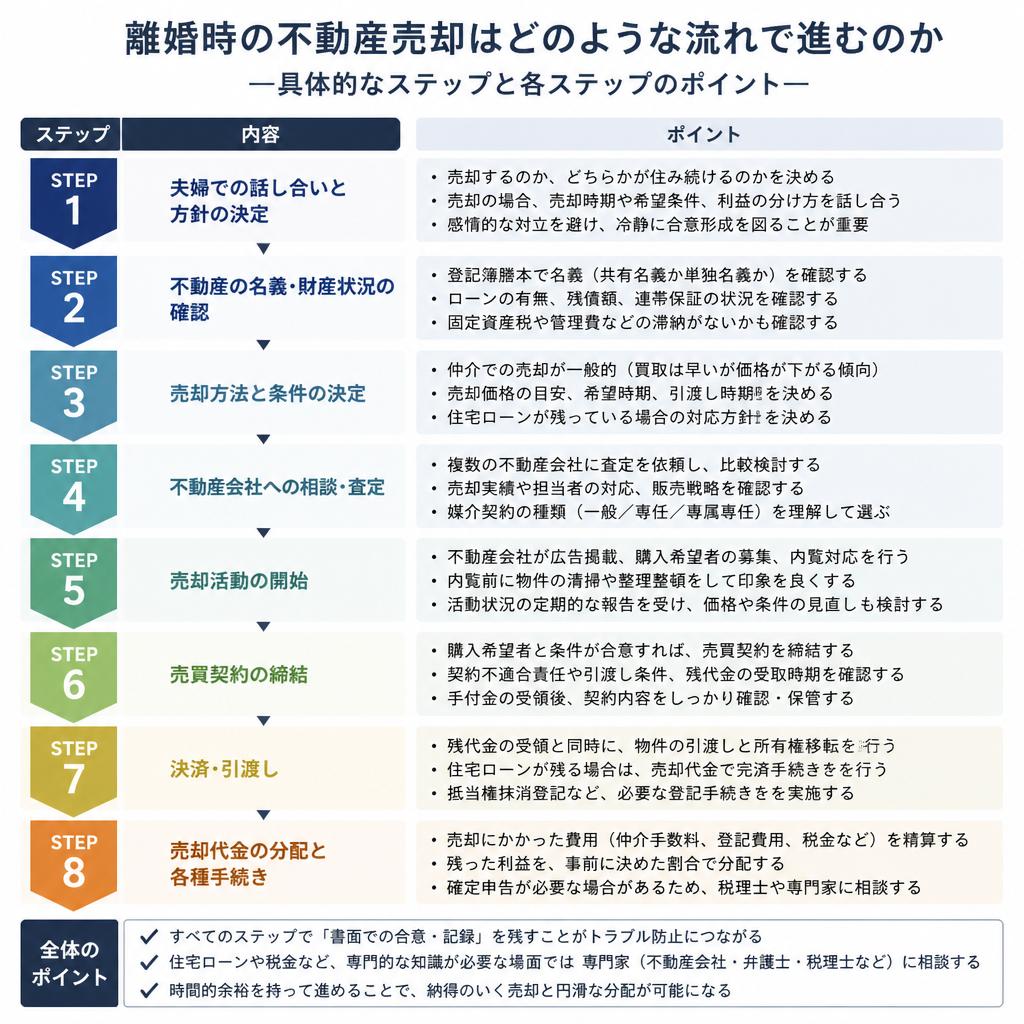
不動産売却の流れとは?
不動産売却の流れを丁寧に解説します。
-
Point 01
不動産売却の準備離婚が決まったら、共同名義の不動産の売却準備を始めましょう。まずは、専門家に相談し、物件の正確な査定を受けることが重要です。このステップで、今後の財産分与についても見通しを立てることができます。 -
Point 02
媒介契約の締結売却の準備が整ったら、信頼できる不動産業者と媒介契約を結びます。これにより、販売活動が開始され、専門家による広告や内覧会が行われます。業者とのコミュニケーションを密にし、希望条件をしっかり伝えることが成功の鍵です。 -
Point 03
売却、財産分与のスムーズな進行物件が売れた後、財産分与の手続きを進めます。売却代金を基に、協議や調停での話し合いが始まります。適正な分配を行うためには、売却額や関連費用について整理し、専門家にアドバイスを受けることが助けになります。
財産分与の基本的な考え方は、結婚生活で築いた財産をどのように分配するかということにあります。分与の方法には、現物分与、金銭分与、またはその双方を組み合わせた方法があり、具体的には不動産が含まれる場合は、売却してその利益を分配することが最も一般的です。
離婚に伴い、不動産売却が検討される理由としては、共同名義での持分をどうするかという問題が挙げられます。例えば、一方が不動産を維持したいと希望する場合、その者は相手方への持分に相当する金額を支払う必要がありますが、この金額が合意に達しない場合、物件の売却を通じて得られる収益を分配するのが効率的です。
財産分与は協議離婚においても、裁判離婚においても重要な手続きです。このため、十分な情報を基に、納得のいく形で行うことが求められます。特に財産分与に関する合意書を作成することは、後のトラブルを避けるためにも非常に重要です。
法律に従って適切に財産を分与することは、精神的な負担を軽減し、その後の新しい生活のスタートをスムーズにする助けにもなります。離婚時には、法律専門家によるアドバイスを受けながら、しっかりとした計画を立てることが大切です。
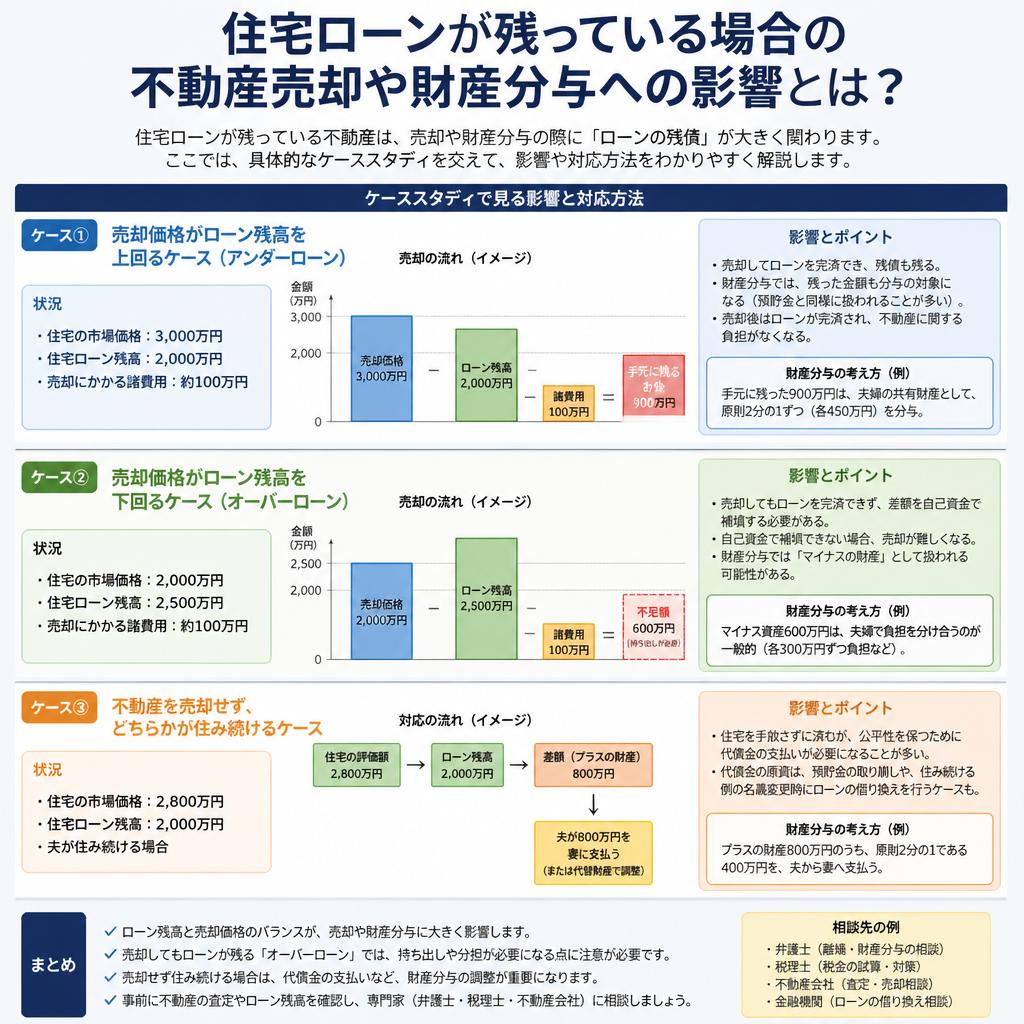
具体的な対処法:住宅ローン残高の支払い方法
例えば、物件が1,500万円で売却され、ローン残高が1,800万円だった場合、300万円の負債が残ります。この時、売却後に残った負担を清算するために、手元資金を用意したり、支払い計画を考えたりする必要があります。また、購入者が希望する場合、売却契約において、ローン残高を考慮した特別条項を設けることも可能です。
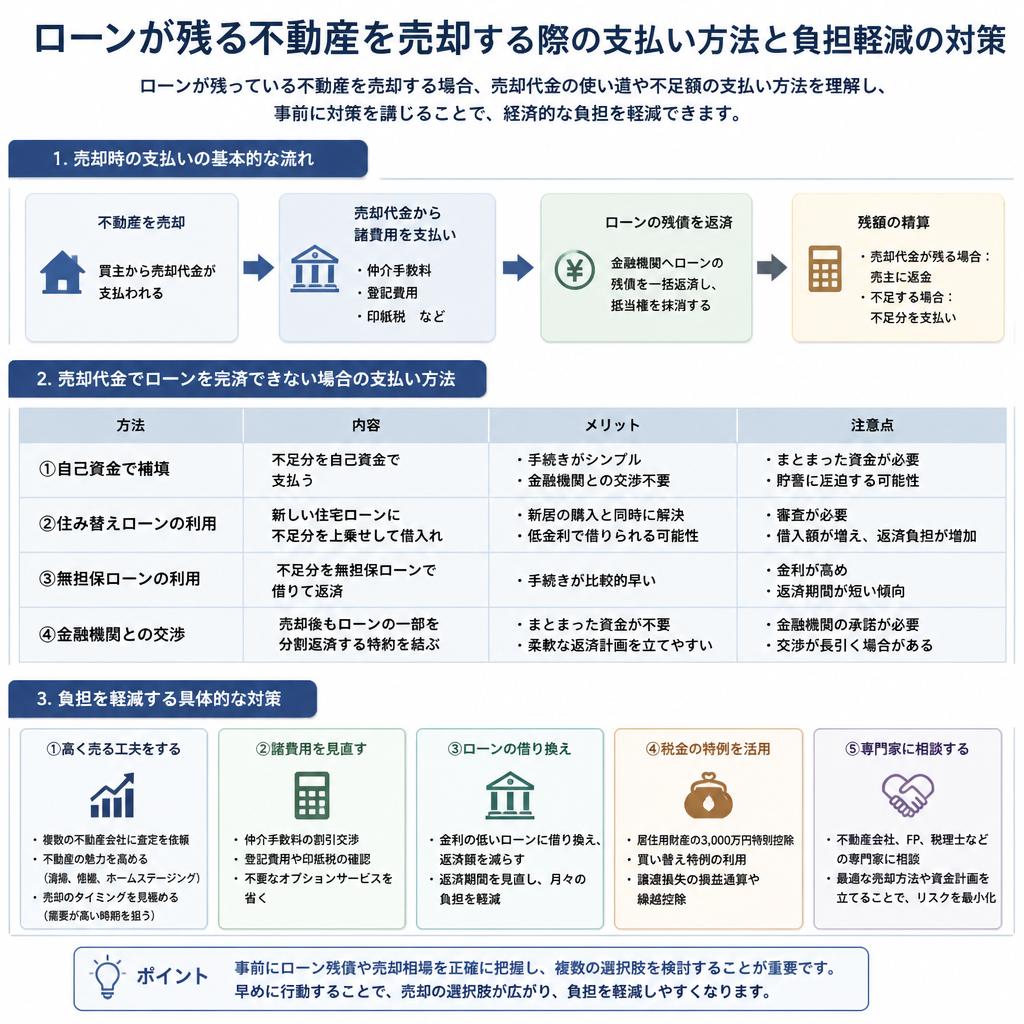
次に、負担を軽減するための具体的な対策について考えます。まず、住宅ローンの借入先金融機関に相談し、残債の一時的な支払い猶予を求めることが考えられます。これにより、不動産を売却するまでの間、ローンの支払い負担を軽減できるかもしれません。また、賃貸に出して一定の収入を得ながら売却を進めるという選択肢もあります。賃貸収入があれば、ローンの支払いを続けながら物件の売却を進めることが可能です。
このように、離婚に伴う不動産売却はさまざまな方法で進めることができ、戦略的に計画を立てることが重要です。どの選択肢が最も適切かは、個々の状況や不動産市場の影響によって異なりますので、専門家に相談することを強くお勧めします。適切な助言を受けることで、あなたの負担を軽減し、最適な不動産売却が実現できるでしょう。
離婚時には、財産分与が法律に基づいてしっかりと行われる必要があります。この手続きは、共同名義の不動産が適切に処理されるために重要な役割を果たします。財産分与の過程では、まずお互いの資産や負債の調査が行われ、具体的な金額の算出がなされます。不動産の評価が行われ、その上でどのように売却し、分割していくかを考えることは、財産全体のバランスを取るためにも不可欠です。特に、売却にあたっては、住宅ローンが残っている場合の影響を考慮しなければなりません。
ローンが残る物件を売却する際には、残債をどう処理するかが大きなポイントです。売却価格が住宅ローン残高を下回った場合、どのように不足分をカバーするのか。また、利益が出た場合は、どのように分配されるのか。こうした具体的な対策を講じるためには、専門家のサポートが欠かせません。売却プロセスを通じて経験豊富なパートナーの助けを得ることで、納得のいく結果を得られることが期待できます。私たちは、このような複雑なプロセスをサポートし、安心して進められるようお手伝いしますので、ぜひご相談ください。
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.03.06離婚の問題 | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
 2026.04.06離婚に伴う不動産の売却、スムーズに進めるためのガイド
-
 2026.04.22不動産売却にかかるコストを徹底解説!安心して進めるために知っておきたいこと
-
 2026.05.30不動産売却での税金の不安を解消しよう!
-
 2026.06.08不動産取引の印紙税をもっと知ろう!
-
 2026.06.06あなたの不動産売却、確定申告の疑問を解消します!
-
 2026.06.05不動産売却時の仲介手数料を賢く抑えよう!
-
 2026.08.29大阪市の不動産売却、あなたに最適な媒介契約はどれ?
-
 2026.08.29大阪市の不動産査定、なぜ価格が異なるのか?
-
 2026.03.06アパートを手放す | 大阪府大阪市旭区の不動産売却なら合同会社SOUJUN
-
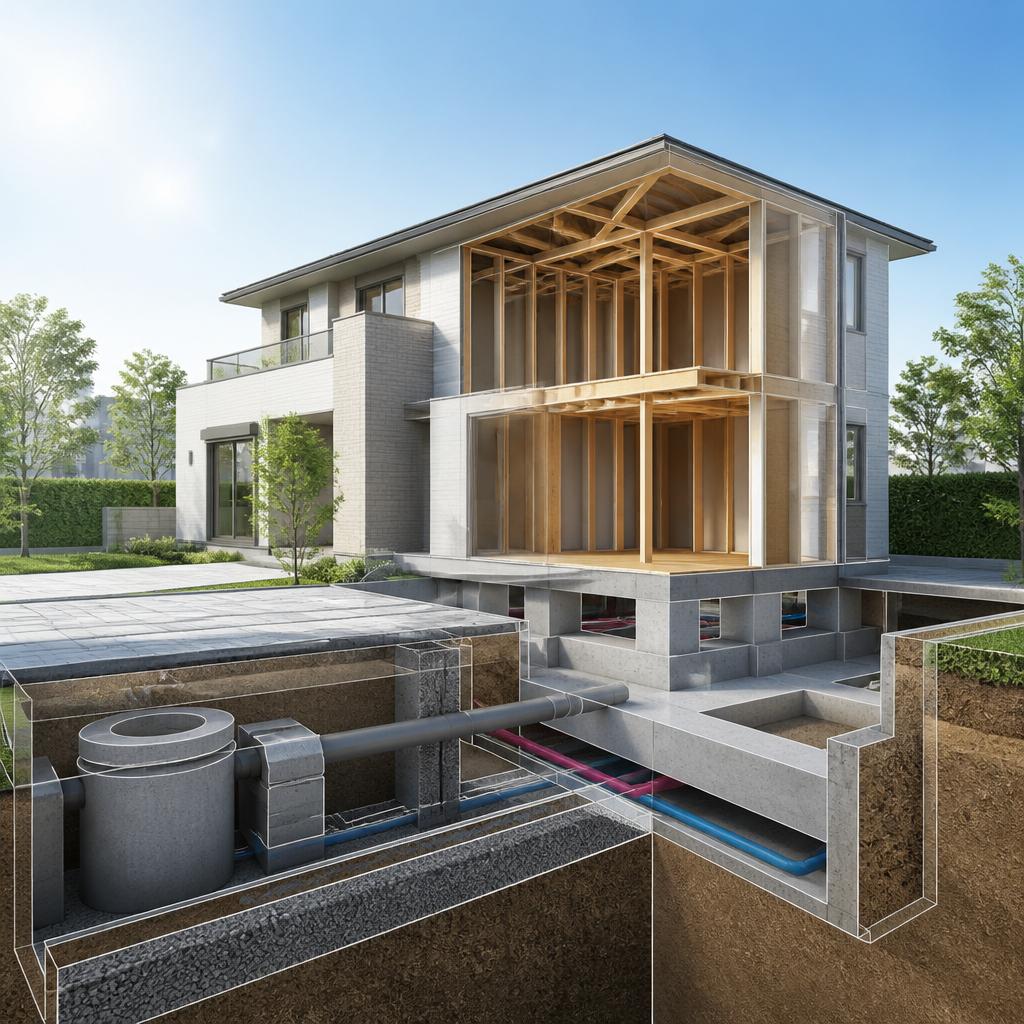 2026.10.09不動産売却、見えない部分もしっかり確認!
-
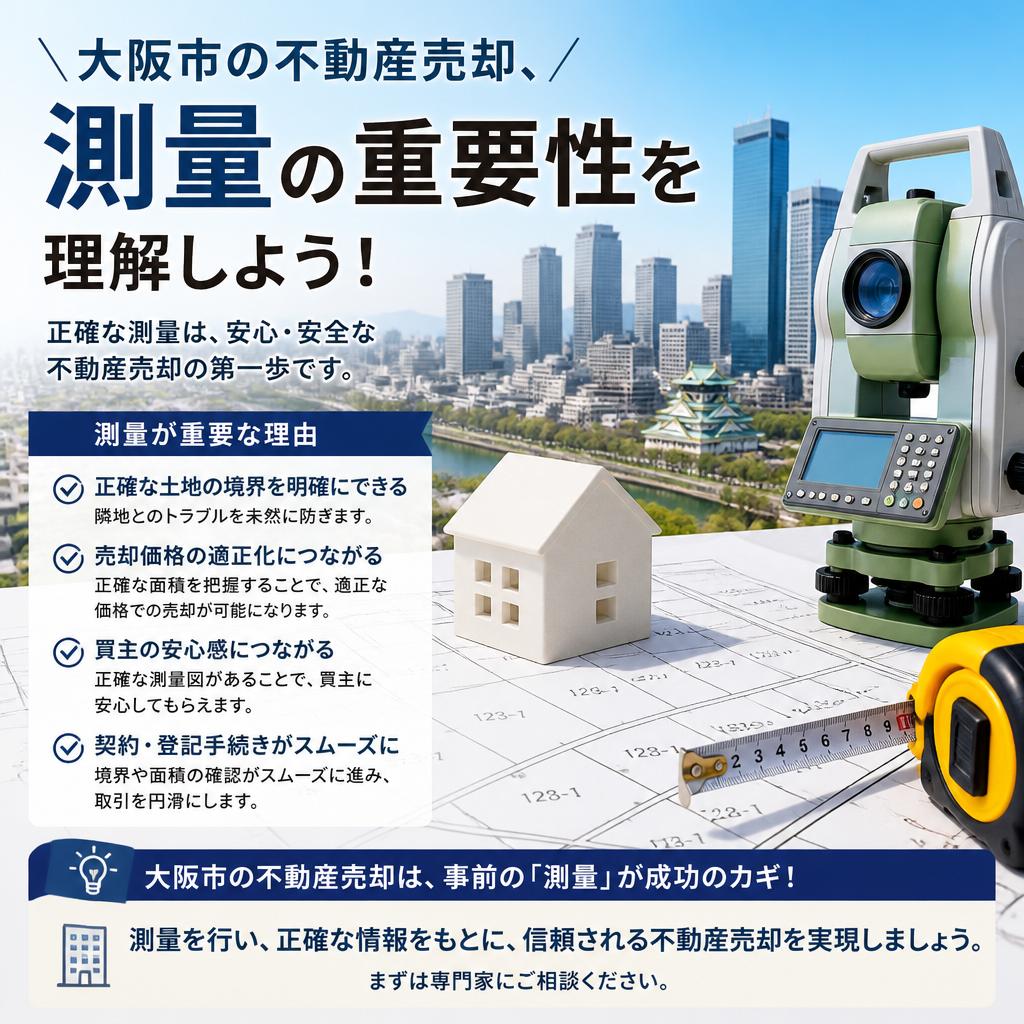 2026.08.07大阪市の不動産売却、測量の重要性を理解しよう!
-
 2026.07.20消費税の扱いを理解して、不動産売却をスムーズに!
-
 2026.07.18ふるさと納税を活用して不動産売却の税金を賢く節約!
-
 2026.07.15不動産売却を成功に導く!インスペクションの活用法
-
 2026.05.21遺産分割の悩みを解消!不動産売却のスムーズな進め方と贈与税リスク防止法
-
 2026.03.28賢い不動産売却を実現するための税金知識
-
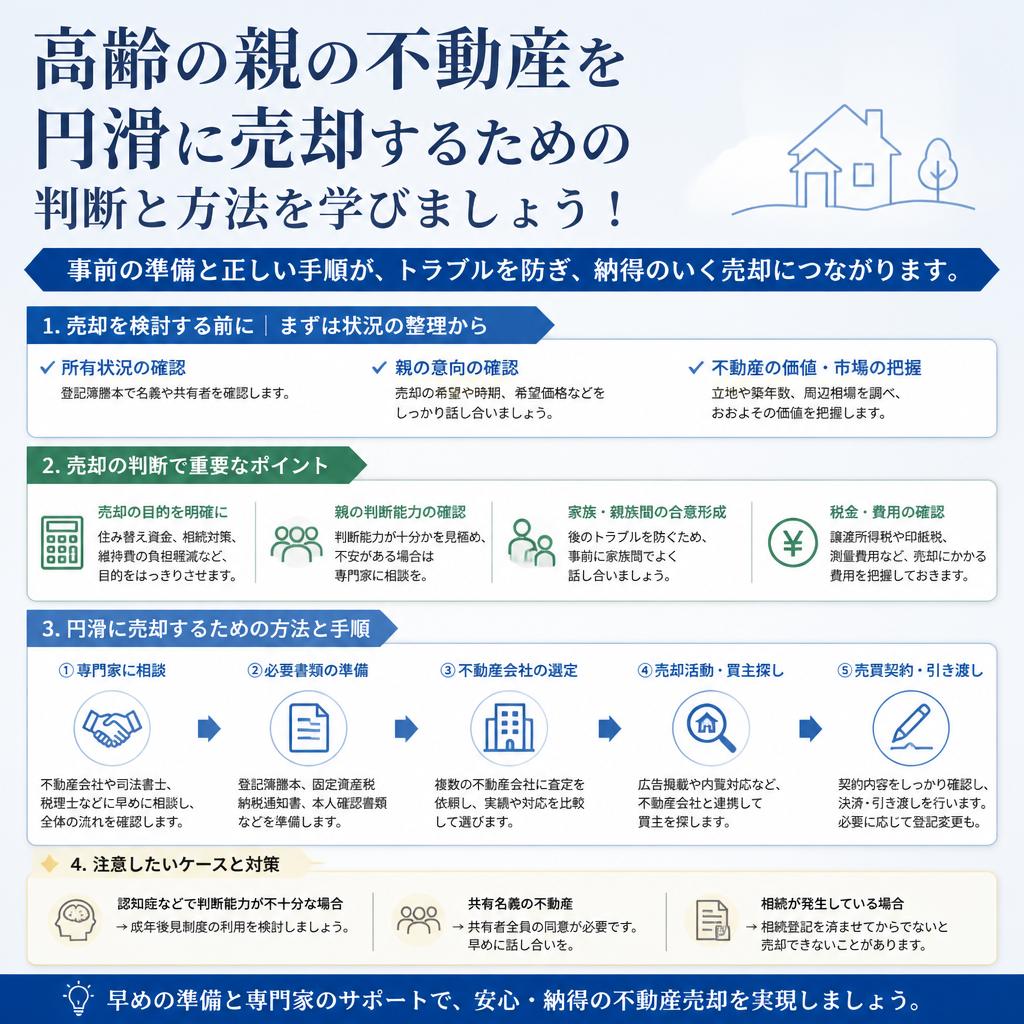 2026.07.05高齢の親の不動産を円滑に売却するための判断と方法を学びましょう!
-
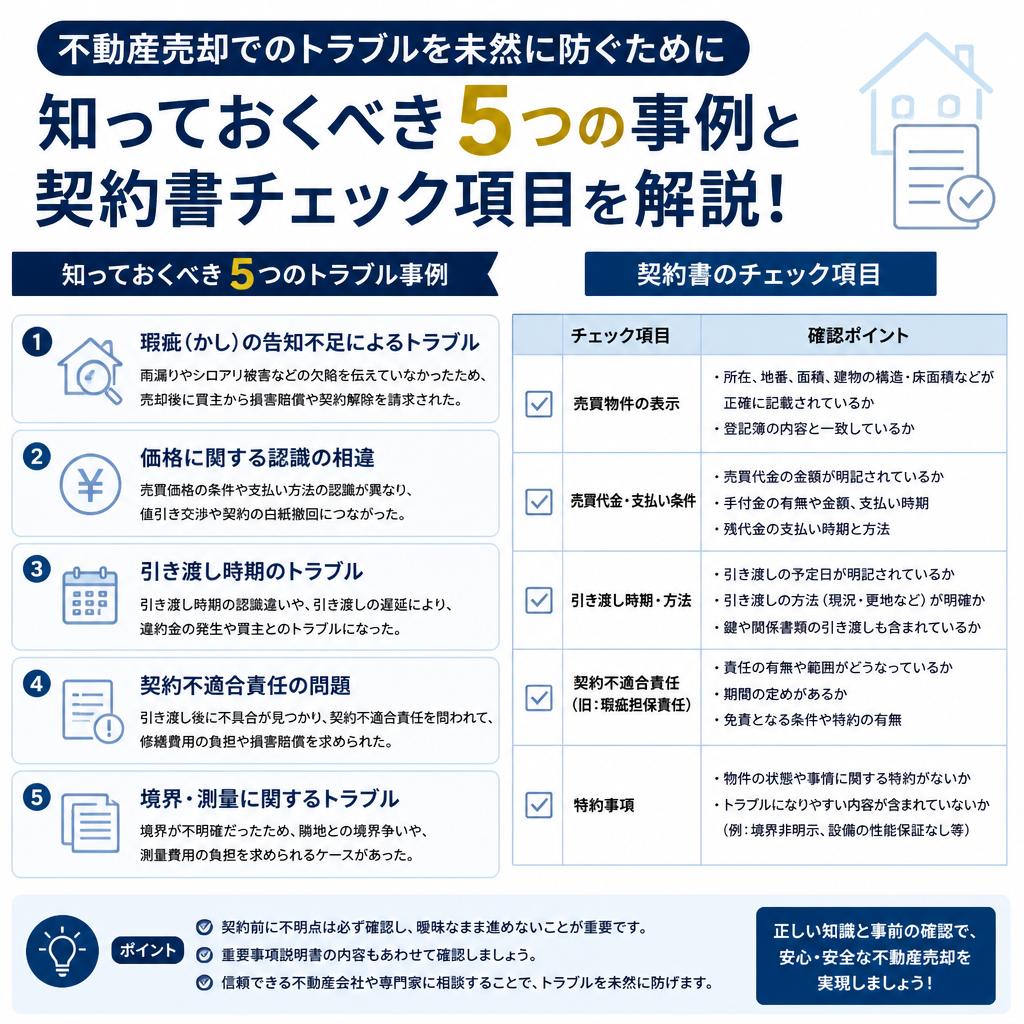 2026.07.13不動産売却でのトラブルを未然に防ぐために、知っておくべき5つの事例と契約書チェック項目を解説!